2015-2021年中国卫生陶瓷制品分省市产量及增长率统计分析 2021年增长11.5%,近七年增幅最大
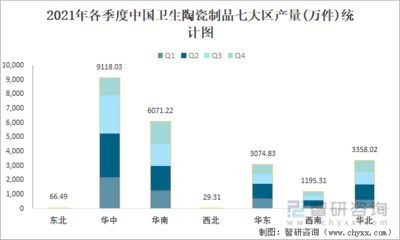
卫生陶瓷制品是建筑陶瓷的重要组成部分,主要包括坐便器、蹲便器、洗面器、小便器、浴缸等产品,广泛应用于住宅、公共建筑及基础设施领域。其产量变化不仅反映陶瓷行业景气度,也与房地产投资、城镇化进程和消费升级密切相关。本文基于2015—2021年分省市产量数据,梳理中国卫生陶瓷制品的生产格局与增长轨迹,重点分析2021年产量增长11.5%、创近七年最大增幅的背后动因。
一、总体产量走势:波动中回升,2021年创新高
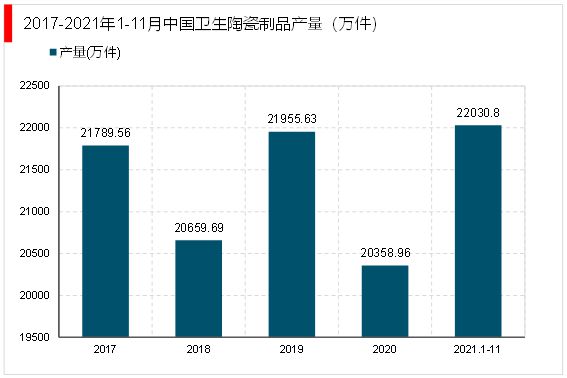
2015—2021年,中国卫生陶瓷制品产量整体呈现“先降后升、波动调整”的态势。2015—2017年,受房地产市场调整、环保政策趋严及部分落后产能退出影响,产量有所回落;2018—2020年,随着精装修政策推进、存量房改造需求释放以及出口市场拓展,产量逐步恢复,但2020年新冠疫情对生产与物流造成冲击,增速再度放缓。2021年,在需求回补、出口拉动和产能优化共同作用下,全国卫生陶瓷制品产量实现较快增长,同比增长率达到11.5%,为2015年以来近七年的最高增幅,产量规模亦达到阶段性高点。
二、分省市生产格局:集中于粤、豫、冀、闽等省份
从分省市数据看,中国卫生陶瓷制品生产高度集中,广东、河南、河北、福建、山东等省份是主要产区。
- 广东省:长期位居全国产量前列,佛山、潮州等地形成完整产业链,产品覆盖中高端及出口市场。2021年广东产量保持稳定增长,增速略高于全国平均水平,出口订单回升对其拉动明显。
- 河南省:以长葛、禹州等为代表产区,凭借成本优势和产能扩张,产量在2015—2021年间显著提升,成为中部地区最重要的卫生陶瓷生产基地。2021年河南产量增速较快,对全国增长贡献突出。
- 河北省:唐山产区历史悠久,但受环保治理与产业转型影响,部分年份产量波动较大。2021年随着企业环保改造完成和订单回流,产量恢复性增长。
- 福建省:以泉州、南安等地为主,以外向型出口为特色,2021年受益于海外需求旺盛,产量增幅明显。
- 其他省份:山东、四川、湖北、江西等也有一定产量,但总体规模相对较小,2021年多数呈恢复性增长。
三、2021年增长率11.5%的驱动因素
2021年卫生陶瓷制品产量增长11.5%,创近七年最大增幅,主要受以下因素推动:
1. 需求端回补:20215年受疫情压制的家装、工程需求在2021年集中释放,房地产竣工面积增长带动卫生陶瓷配套需求。
2. 出口拉动:海外疫情反复导致部分国际产能受阻,中国卫生陶瓷出口订单增加,广东、福建等出口导向型产区受益明显。
3. 产能结构优化:落后产能加速出清,规上企业生产集中度提升,生产效率提高,有效产能释放。
4. 政策与标准推动:精装修、绿色建筑等政策促使卫生陶瓷产品升级换代,带动中高端产品产量增长。
5. 低基数效应:2020年受疫情冲击产量基数相对较低,2021年恢复性增长进一步推高同比增速。
四、区域增长差异与产业趋势
从分省市增长率看,2021年河南、福建、广东等省份增速高于全国平均,而部分传统产区如河北受环保约束增速相对温和。区域差异反映出产业布局正逐步向具有成本、市场和产业链配套优势的地区集中。卫生陶瓷行业将更加注重绿色制造、智能化和品牌化,产区竞争将从规模扩张转向质量与效益提升,广东、河南等主产区有望继续引领增长,而环保压力较大的地区则需加快转型升级。
综上,2015—021年中国卫生陶瓷制品产量经历了调整与恢复,2021年以11.5%的增长率实现近七年最大增幅,分省市格局进一步向优势产区集中。这一增长既是需求回补与出口拉动的结果,也体现了行业产能优化和结构升级的积极成效。
最新产品